BDDK'nın üzerinde çalıştığı belirtilen düzenlemede 60 aya kadar vade ve daha düşük faiz seçenekleri değerlendiriliyor. Yeni uygulamanın kapsamı, faiz oranı ve başvuru tarihi ise merak konusu oldu.
Bankalara olan borçlarını ödemekte güçlük çeken milyonlarca vatandaşı ilgilendiren yeni bir gelişme yaşandı. Kredi kartı ve bireysel kredi borçlarının yeniden yapılandırılmasına yönelik hazırlıklar ekonomi gündeminin önemli başlıkları arasına girdi. Yeni modelde borçların daha uzun vadeye yayılarak ödenmesi ve vatandaşların aylık ödeme yükünün hafifletilmesi hedefleniyor.
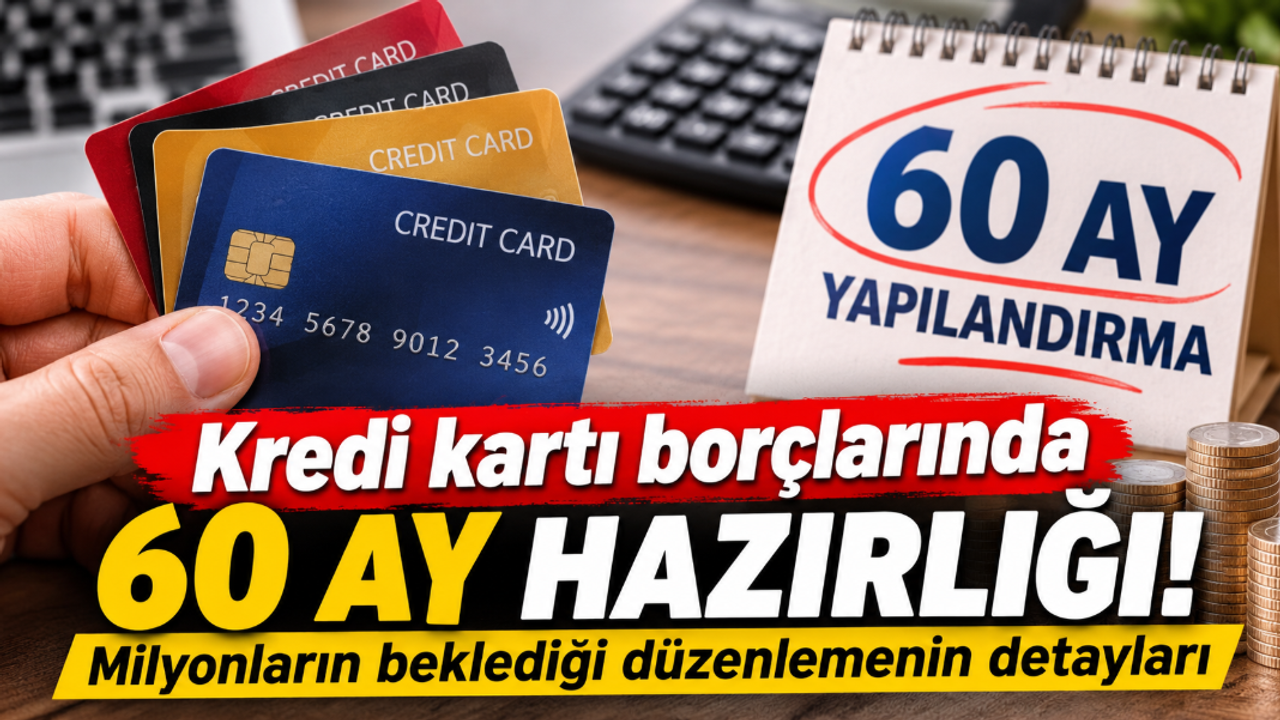
Sabah gazetesi yazarı Dilek Güngör'ün 20 Kasım 2026 tarihli yazısında aktardığı bilgilere göre Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), ödenmemiş kredi kartı ve bireysel kredi borçları için yeni bir yapılandırma modeli üzerinde çalışıyor. Gündemdeki seçenekler arasında 48 ila 60 ay arasında taksitlendirme bulunuyor.
Kredi kartı borçlarına 60 ay vade seçeneği
Yeni hazırlığın en dikkat çeken ayrıntısı, borçların 60 aya kadar taksitlendirilebilmesi. Mevcut borçlarını ödemekte zorlanan vatandaşların, yeni düzenlemenin yürürlüğe girmesi halinde borçlarını daha uzun bir ödeme takvimine yayabilmesi gündemde.
Çalışmanın yalnızca kredi kartlarını değil, bireysel kredi borçlarını da kapsayabilecek şekilde yürütüldüğü belirtiliyor. Ancak hangi borçların yapılandırmaya dahil edileceği ve kimlerin başvurabileceği konusunda henüz kesinleşmiş bir bilgi bulunmuyor.
Yapılandırma faizinde yüzde 3,11 detayı
Yeni düzenlemede merak edilen bir diğer konu ise uygulanacak faiz oranı. 2026 yılının başında gerçekleştirilen önceki yapılandırma uygulamasında aylık yüzde 3,11 faiz oranı esas alınmış ve azami vade 48 ay olarak belirlenmişti.
Yeni hazırlıkta ise daha düşük faiz ve daha uzun vade seçeneklerinin değerlendirildiği aktarılıyor. Ancak yeni yapılandırmada uygulanacak faiz oranı henüz açıklanmadı.
Birikmiş faizlerin tamamen silinmesi de borçluların merak ettiği konular arasında yer alıyor. Mevcut değerlendirmelerde faizlerin tamamen kaldırılmasından ziyade borçların daha uzun vadeye yayılması ve daha uygun faiz koşullarının oluşturulması öne çıkıyor.
Bankalara olan bireysel borç 7,1 trilyon lirayı aştı
Yapılandırma hazırlığının gündeme gelmesinde bireysel borçlardaki artış da etkili oldu.
BDDK'nın haftalık verilerine göre bireysel kredi kartı borçlarının toplam bakiyesi 3 trilyon 537 milyar 672 milyon liraya ulaştı. Tüketici kredileriyle birlikte toplam bireysel borç tutarı ise 7 trilyon 131 milyar 149 milyon liraya yükseldi.
İki kalemdeki toplam borç yalnızca bir haftada 105 milyar 613 milyon lira arttı. Bankacılık sektöründeki takipteki alacakların toplam büyüklüğünün de 1 trilyon lirayı aşması dikkat çekti.
Eylül ayında 343 bin 691 yasal takip kaydı
Türkiye Bankalar Birliği Risk Merkezi verileri, bireysel borçların geri ödenmesinde yaşanan sorunları ortaya koydu.
Eylül 2026'da kredi kartı borcu nedeniyle yasal takibe intikal eden kişi sayısı 190 bin 399 olarak kaydedildi. Bireysel kredi borcu nedeniyle yasal takibe alınan kişi sayısı ise 153 bin 292 oldu.
İki kategorideki kayıtların toplamı 343 bin 691'e ulaştı. Aynı kişilerin her iki kategoride de bulunabilmesi nedeniyle bu rakam farklı kişilerin kesin toplamını göstermiyor.
Kredi kartı yapılandırması ne zaman başlayacak?
Yeni düzenlemeden yararlanmak isteyen vatandaşların beklediği başvuru takvimi henüz açıklanmadı.
Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığında 18 Kasım 2026 tarihinde gerçekleştirilen Finansal İstikrar Komitesi toplantısında bireysel krediler ve kredi kartlarına yönelik politika adımları değerlendirildi.
Ancak toplantı sonrasında 60 ay yapılandırmanın başlayacağı tarihe ilişkin resmî bir karar duyurulmadı.
Başvuru süresi, faiz oranı, borçların hangi tarihe kadar olan kısmının kapsama alınacağı ve gerekli şartlar da belirsizliğini koruyor. BDDK'nın çalışmalarını tamamlamasının ardından ayrıntıların netleşmesi bekleniyor.
Önemli hatırlatma: 60 aya kadar yapılandırma şu an için kesinleşmiş bir uygulama değil. BDDK tarafından resmî karar açıklanmadan bankalara başvuru sürecinin başladığını söylemek mümkün değil.