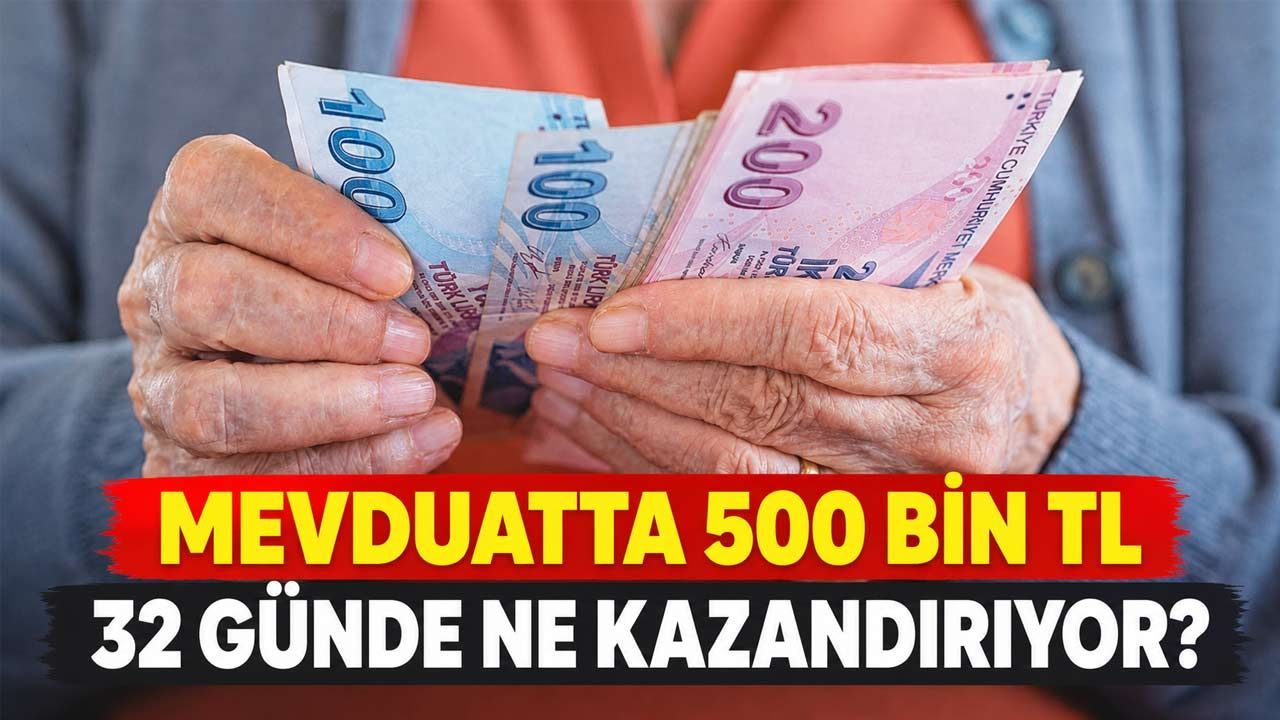
Mevduat faizleri, birikimlerini değerlendirmek isteyen vatandaşların gündemindeki yerini koruyor. Bankaların sunduğu faiz oranları arasındaki fark, 500 bin TL'si bulunanların elde edeceği getiriyi de değiştiriyor. Ekim 2026 verilerine göre, uygun koşulları sunan hesaplarda 500 bin TL'nin 32 günlük net faiz kazancı 15 bin TL'yi aşabiliyor.
500 bin TL'nin 32 günlük faiz getirisi ne kadar?
Türk lirası birikimini vadeli mevduatta değerlendirmek isteyenler, yatırdıkları paranın vade sonunda ne kadar kazandıracağını araştırıyor. Ekim 2026 dönemine ait karşılaştırmalarda, 500 bin TL için sunulan faiz oranları ve hesap koşulları net kazanç üzerinde belirleyici oluyor.
16 Ekim haftasının ortalama oranlarıyla yapılan hesaplamada, 500 bin TL'nin 32 günlük net getirisi 15.456,66 TL olarak hesaplandı. Bazı bankaların sunduğu daha yüksek oranlı hesaplarda ise net kazanç 15.871,84 TL seviyesine ulaşabiliyor. Bu tutarlar, farklı faiz oranları ve hesap koşullarına dayanan örneklerdir; her banka için geçerli tek bir getiri tutarı bulunmuyor.
500 bin TL'nin faiz geliri asgari ücretin ne kadarına karşılık geliyor?
2026 yılında net asgari ücret 28.075,50 TL olarak uygulanıyor. Bu tutar üzerinden yapılan karşılaştırma, mevduat getirisinin aylık maaşla arasındaki farkı ortaya koyuyor.
32 günlük vadede 15.456,66 TL net faiz geliri, bir aylık net asgari ücretin yaklaşık yüzde 55'ine karşılık geliyor. Daha yüksek getirili örnekteki 15.871,84 TL ise net asgari ücretin yaklaşık yüzde 56,5'i düzeyinde kalıyor.
Dolayısıyla 500 bin TL'nin mevduat getirisi önemli bir ek gelir oluşturabilse de mevcut örneklerde tek başına bir asgari ücret düzeyine ulaşmıyor.
Bankalar arasındaki faiz farkı kazancı değiştiriyor
Aynı tutarı bankaya yatıran iki kişinin elde edeceği net gelir farklı olabilir. Bunun başlıca nedenleri arasında uygulanan faiz oranı, vade süresi, faiz işletilmeyen alt bakiye, yeni müşteri kampanyaları ve hesap türü bulunuyor.
Özellikle yüksek oranla tanıtılan bazı hesaplarda paranın tamamına faiz işletilmeyebiliyor. Bu nedenle yalnızca ilan edilen yıllık faiz oranına bakmak yerine, vade sonunda hesaba geçecek net tutarı karşılaştırmak gerekiyor.
Stopaj kesintisi de hesaba katılmalı
Mevduat faizinden elde edilen kazanç, ilgili stopaj kesintisi sonrasında netleşiyor. Bu nedenle brüt faiz tutarı, yatırımcının eline geçecek parayla aynı değil. Hesaplamalarda vade, geçerli vergi kesintisi ve bankanın ürün koşulları birlikte değerlendirilmelidir.
500 bin TL'nin 32 günlük getirisi üzerinden yapılan örnekler, mevduatın düzenli bir ek gelir sağlayabileceğini gösteriyor. Ancak faiz oranları bankalar tarafından değiştirilebildiği için hesap açılmadan önce güncel oran ve net kazanç tutarının teyit edilmesi gerekiyor.